投保前必读 五大关键条款与风险防范指南
购买保险时,许多消费者往往只关注保费和保额,而忽略了合同中的关键条款和潜在风险。了解犹豫期、现金价值、免责条款等核心概念,警惕代理退保黑产,选择正规的保费支付方式,是保障自身权益的重要前提。
一、犹豫期与现金价值
犹豫期是指投保人收到保险合同并书面签收后的一段时间(通常为10-15天),在此期间可以无条件解除合同,保险公司将无息退还已交保费(可能扣除少量工本费)。犹豫期是消费者的重要“冷静期”,务必在此期限内仔细阅读合同条款,确认保险责任、免责范围等是否符合需求。若超过犹豫期退保,则只能获得保单的现金价值。
现金价值是保单在特定时间点所具有的价值,通常随着缴费年限增加而增长。前期现金价值较低,退保可能造成较大损失。因此,购买保险应基于长期规划,避免短期内退保。
二、警惕“代理退保”的危害
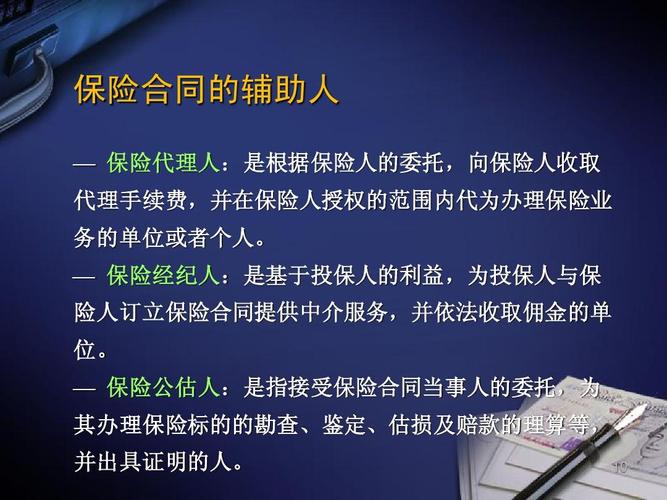
一些不法分子以“全额退保”为诱饵,诱导消费者委托其代理退保,并收取高额手续费。此类行为危害极大:
- 经济损失:消费者需支付高额代理费,且退保后可能面临保费上涨、再投保困难等问题。
- 信息泄露:代理退保常要求提供身份证、银行卡、保单等敏感信息,易导致信息被非法利用。
- 失去保障:退保后保险保障立即终止,若发生风险将无法获得赔付。
- 法律风险:部分代理退保涉及伪造证据、恶意投诉等违法行为,消费者可能被卷入法律纠纷。
消费者应通过正规渠道办理退保,勿轻信“全额退保”承诺。如有疑问,可直接联系保险公司或监管部门咨询。
三、保费与支付方式
保费是投保人获得保障需支付的费用,支付方式通常有趸交(一次性交清)和期交(分期缴纳)两种。选择支付方式时需考虑自身经济状况:
- 趸交:总费用可能较低,但需一次性支出较大金额。
- 期交:分摊缴费压力,但总保费可能略高。建议设置自动扣款,避免因忘记缴费导致保单失效。
重要提示:根据监管规定,保险公司不得授权保险代理人代收保费。消费者应通过银行转账、保险公司官网、官方APP等正规渠道支付保费,切勿将保费交给代理人个人,以防资金被挪用或诈骗。
四、免责条款:明确“不赔”的范围
免责条款是保险合同中约定保险公司不承担赔付责任的情形。常见的免责事项包括:投保人故意行为、违法犯罪行为、战争核辐射、遗传性疾病、未如实告知等。投保前务必逐条阅读免责条款,理解哪些情况不在保障范围内,避免理赔时产生纠纷。
五、代理收取保险费的风险
如前所述,保险代理人无权代收保费。若代理人要求将保费转入个人账户,可能存在以下风险:保单未及时生效、资金被侵占、无法获得正规发票等。消费者应坚持通过保险公司对公账户或官方渠道缴费,并保留缴费凭证。
###
保险是应对风险的重要工具,但购买保险需理性决策。充分理解犹豫期、现金价值、免责条款等关键内容,警惕代理退保骗局,规范保费支付方式。建议在投保前咨询专业人士,仔细阅读合同条款,守护好自己的保障权益。
如若转载,请注明出处:http://www.ycscall.com/product/53.html
更新时间:2026-11-19 23:03:51